Domain verkaufsläden.de kaufen?
Wir ziehen mit dem Projekt
verkaufsläden.de um.
Sind Sie am Kauf der Domain
verkaufsläden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verkaufsläden.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
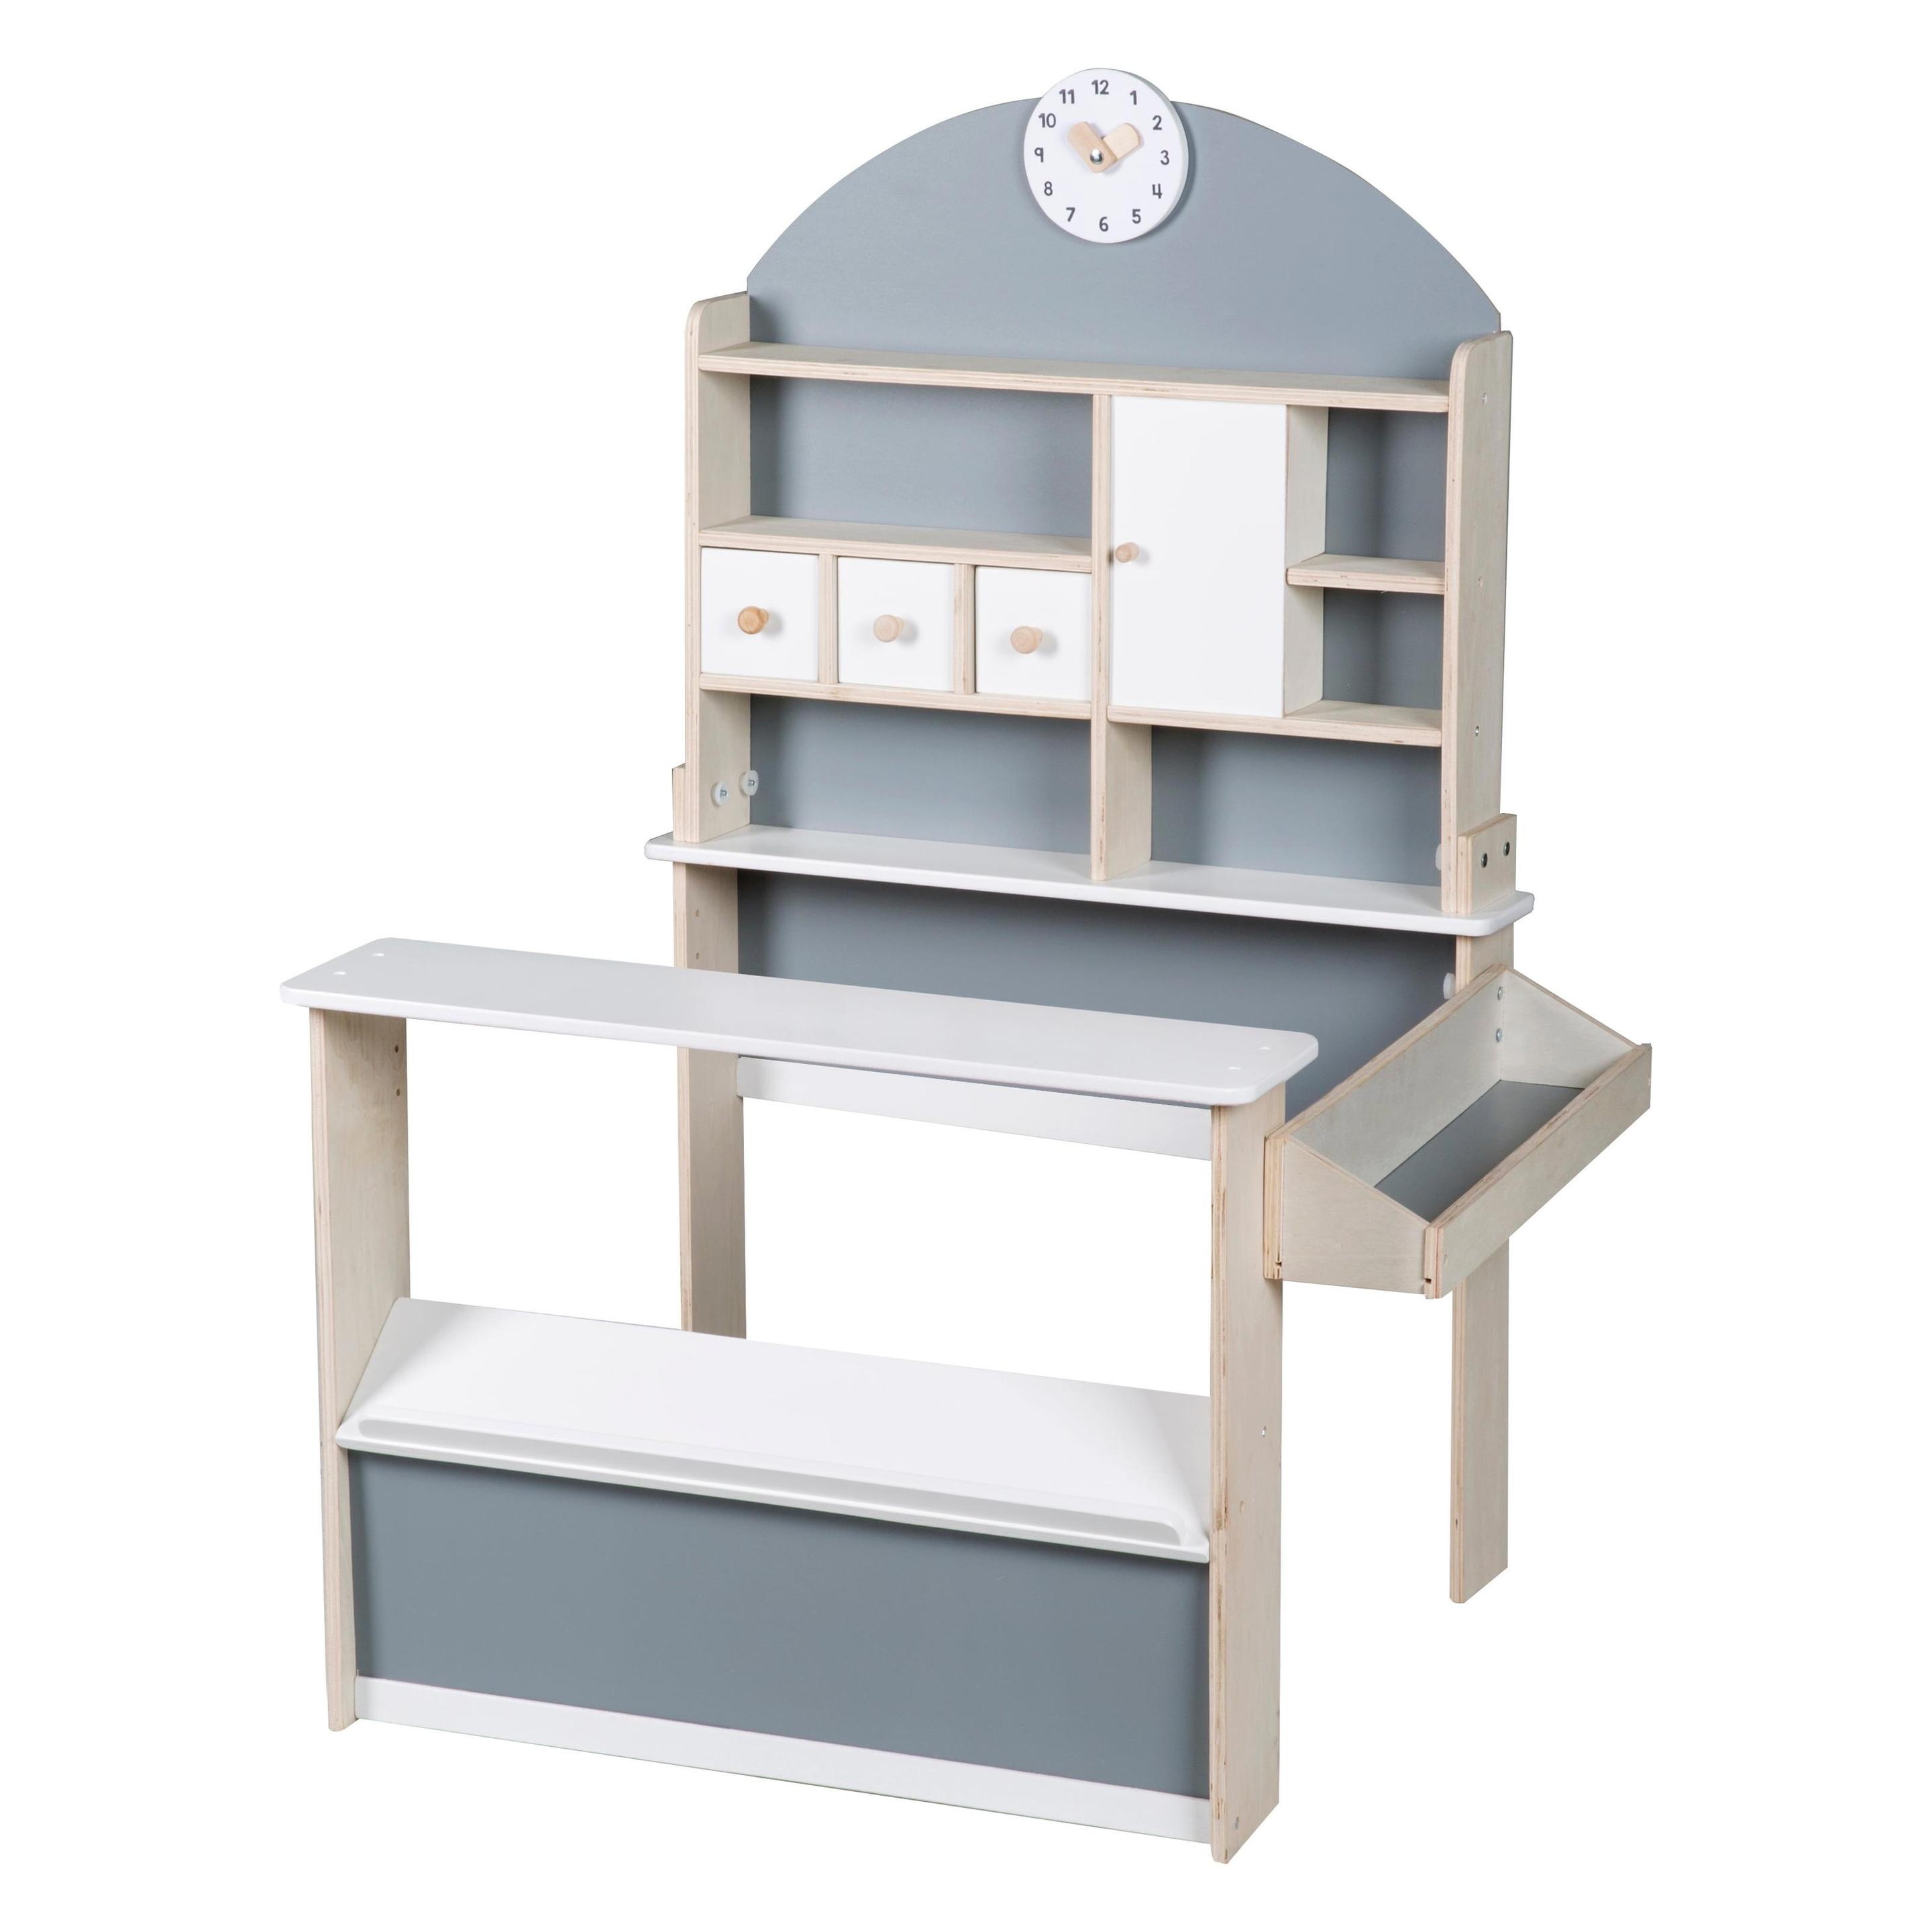
roba Verkaufsstand MinishopStabile Schichtholz-Konstruktion für intensives Spielen Die Konstruktion aus Schichtholz kombiniert Festigkeit mit einem geringen Eigengewicht, sodass der Verkaufsstand trotz stabiler Bauweise gut zu handhaben ist. Verstärkte Verbindungspunkte und eine breite Thekenfläche sorgen für Belastbarkeit bei aktiven Spielsituationen, wodurch der Kaufladen für Einzel- und Gruppenspiele gleichermaßen geeignet ist. Großzügige Ablage- und Stauraumlösung Mit mehreren Regalflächen , drei Schubladen und einer großen Theke bietet der Minishop ausreichend Platz für Spielwaren, Produktattrappen und Spielgeld. Die klar gegliederten Flächen erleichtern das Sortieren und Präsentieren von Waren und unterstützen so das Verständnis für Ordnung, Kategorien und Mengenzuordnung. Schreibtafel als kreatives Gestaltungsfeld Die seitlich angebrachte Schreibtafel lädt zum Notieren von Preisen, Erstellen von Angeboten oder Malen ein. Sie erweitert die Spielmöglichkeiten und spornt Kinder an, eigene Verkaufsideen zu entwickeln. Gleichzeitig stärkt sie die Feinmotorik und den Umgang mit Schreibwerkzeugen. Pflege und Sicherheit durch geprüfte Oberflächen Die abwischbaren Oberflächen erleichtern die Reinigung nach dem Spielen und sorgen dafür, dass der Stand länger wie neu aussieht. Die Produktion erfolgte nach geprüften Standards, und die Materialien sind schadstoffgeprüft, was zusätzliche Sicherheit im täglichen Gebrauch gibt. Produktmerkmale Merkmal Wert Marke Roba Produkt Verkaufsstand Minishop Material Schichtholz mit farbigen Elementen Maße ca. B 90 x H 112,5 x T 75 cm Gewicht ca. 11,1 kg Altersempfehlung ab 3 Jahren Zertifizierung En71-1:2014 geprüft Lieferumfang Verkaufsstand Oberflächen Abwischbar Achtung! Nicht für Kinder unter 36 Monaten geeignet. Erstickungsgefahr durch verschluckbare Kleinteile. FAQ Für welches Alter ist der Kaufladen geeignet? Der Verkaufsstand ist für Kinder ab 3 Jahren empfohlen und entspricht der Norm En71-1:2014. Wird der Kaufladen montiert geliefert? Der Minishop wird zerlegt geliefert; Montagematerial und Aufbauanleitung sind im Lieferumfang enthalten, sodass der Aufbau mit normalem Werkzeug möglich ist. Sind die Oberflächen leicht zu reinigen? Ja, die Oberflächen sind abwischbar , sodass verschüttete Flüssigkeiten und Verschmutzungen einfach entfernt werden können.58,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.